Domain der-patientenanwalt.de kaufen?
Wir ziehen mit dem Projekt
der-patientenanwalt.de um.
Sind Sie am Kauf der Domain
der-patientenanwalt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain der-patientenanwalt.de kaufen?
Ist ein Rechtsanwalt umsatzsteuerfrei?
Ist ein Rechtsanwalt umsatzsteuerfrei? Rechtsanwälte sind grundsätzlich von der Umsatzsteuer befreit, da ihre Leistungen als freiberufliche Tätigkeit gelten. Dies gilt jedoch nur für ihre eigentliche anwaltliche Tätigkeit, nicht für zusätzliche Dienstleistungen wie beispielsweise Beratungen in wirtschaftlichen oder steuerlichen Angelegenheiten. Es ist wichtig, dass Rechtsanwälte ihre Leistungen klar voneinander abgrenzen, um die Umsatzsteuerbefreiung nicht zu gefährden. In einigen Fällen kann es jedoch Ausnahmen geben, daher ist es ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden. **
Was ist umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise für bestimmte medizinische Leistungen, Bildungsdienstleistungen oder Versicherungen gelten. Unternehmen, die umsatzsteuerfreie Leistungen erbringen, sind in der Regel nicht berechtigt, die Vorsteuer aus ihren Einkäufen geltend zu machen. Es ist wichtig, die genauen Bestimmungen für die Umsatzsteuerfreiheit zu beachten, da diese je nach Land und Art der Leistung variieren können. Unternehmen sollten sich daher rechtzeitig über die steuerlichen Vorschriften informieren, um Fehler zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuerfrei
Top-Angebote
Produkte zum Begriff Umsatzsteuerfrei:
-
Medizinrecht KommentarMedizinrecht Kommentar , Der Kommentar zum Medizinrecht nimmt zu einer Vielzahl von medizin- und gesundheitsrechtlichen Problemen Stellung, gibt Hilfen zum Gesetzesverständnis und ist im Praxisalltag, der kurzfristige und rechtssichere Entscheidungen erfordert, das Mittel der Wahl. Die klare Gliederung und inhaltliche Darstellung mit ihren umfassenden Informationen und Rechtsprechungsauswertungen sind praxisgerecht. Zusätzlich wurde das Erscheinungsbild in einem Band zur gleichbleibend guten Handhabbarkeit beibehalten. Folgende Bereiche sind kommentiert: ¿ Apotheken-, Arbeits- und Arzneimittelrecht, ¿ allgemeines Schadens- und Arzthaftungsrecht, ¿ Berufs-, Betäubungsmittel- und Embryonenschutzrecht, ¿ Gebühren-, Gendiagnostik-, Gesellschafts- und Heilmittelwerberecht, ¿ Infektionsschutzrecht, ¿ das Recht in der Insolvenz, der Krankenhausfinanzierung und der Krankenhausplanung, ¿ Medizinprodukterecht, Patienten- und Pflegeversicherungsrecht, ¿ Prozess-, Sozial-, Straf-, Transfusions- und Transplantationsrecht ¿ sowie das Wettbewerbsrecht. NEU in der 7. Auflage: ¿ Die Herausgeberschaft wird ab der 7. Auflage von Herrn Prof. Dr. Jens Prütting, LL.M.oec., übernommen ¿ Behandlung aktueller Themengebiete wie E-Rezept und Digitalisierung im Gesundheitswesen [z.B. Patienten-Daten-Schutzgesetz (PDSG) i.V.m. Digitale-Versorgung-Gesetz (DVG)] ¿ Erweiterung der in der Vorauflage neu eingeführten Kommentierung des Infektionsschutzrechts (insbesondere unter pandemischen Bedingungen) und des Psychotherapeutengesetzes ¿ Darstellung der Auswirkungen des Digital-Gesetzes (DigiG) unter weitreichender Restrukturierung des SGB V ¿ Darstellung der Neugestaltung des Personengesellschaftsrechts ab 2023 (Gesetz zur Modernisierung des Personengesellschaftsrecht - MoPeG) ¿ Umfassende Neubearbeitung des Medizinprodukterechts (Medizinprodukte-EU-AnpassG) ¿ Konsolidierung des Betreuungsrechts ¿ Gesetz zur Stärkung der Entscheidungsbereitschaft bei der Organspende ¿ Terminservice- und Versorgungsgesetz , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 20241215, Produktform: Leinen, Redaktion: Prütting, Jens, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 3500, Keyword: Apothekenrecht; Arzneimittelrecht; E-Rezept; Embryonenschutzrecht; Heilmittelwerberecht; Infektionsschutzrecht; Medizinrecht, Fachschema: Apotheke - Apotheker~Arznei / Recht, Zulassung~Arzneimittelgesetz - AMG~Medizin / Allgemeines, Einführung, Lexikon~Medizin / Recht, Kriminalität~Pharmazie~Rote Liste (Arznei)~Privatrecht~Zivilgesetz~Zivilrecht~Öffentliches Recht, Fachkategorie: Pharmazie- und Apothekenrecht~Öffentliches Recht~Medizin, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 180, Höhe: 66, Gewicht: 2368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Arzthaftung - Mängel im Schadensausgleich? (Deutsch, Softcover, Arbeitsgemeinschaft Rechtsanwälte im Medizinrecht e.V.) (55195906)Springer Arzthaftung - Mängel im Schadensausgleich? (Deutsch, Softcover, Arbeitsgemeinschaft Rechtsanwälte im Medizinrecht e.V.) (55195906)69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Bis wann umsatzsteuerfrei?
Die Umsatzsteuerfreiheit gilt in der Regel für Unternehmen, die unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Diese Regelung besagt, dass Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich maximal 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Bis zu diesem Betrag müssen sie keine Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, den Umsatz regelmäßig zu überprüfen, da bei Überschreiten der Grenzen die Umsatzsteuerpflicht wieder greift. Unternehmen, die die Kleinunternehmerregelung in Anspruch nehmen, sind außerdem von der Vorsteuerabzugsberechtigung ausgeschlossen. Daher sollten sie sorgfältig abwägen, ob die Umsatzsteuerfreiheit für sie vorteilhaft ist. **
-
Was bedeutet umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerbefreite Leistung handelt, wie medizinische Dienstleistungen oder Bildungseinrichtungen. Unternehmen, die umsatzsteuerfrei agieren, müssen keine Umsatzsteuer an das Finanzamt abführen, dürfen jedoch auch keine Vorsteuer geltend machen. Es ist wichtig, die genauen Vorschriften und Bedingungen für die Umsatzsteuerfreiheit zu beachten, um keine steuerlichen Verstöße zu begehen. In einigen Fällen kann es sich lohnen, umsatzsteuerfrei zu agieren, um Wettbewerbsvorteile zu erlangen oder die Preise für Kunden attraktiver zu gestalten. **
-
Ist Porto immer umsatzsteuerfrei?
Ist Porto immer umsatzsteuerfrei? Die Umsatzsteuer auf Porto hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort, von dem aus die Sendung versendet wird und dem Bestimmungsort. In einigen Fällen kann Porto umsatzsteuerfrei sein, wenn es sich um eine steuerfreie Lieferung handelt, zum Beispiel bei internationalen Sendungen außerhalb der EU. Es ist wichtig, die jeweiligen steuerlichen Vorschriften zu beachten, um sicherzustellen, dass die richtige Umsatzsteuer auf Porto berechnet wird. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Fehler zu vermeiden. **
-
Welche Berufe sind umsatzsteuerfrei?
"Welche Berufe sind umsatzsteuerfrei?" In Deutschland sind bestimmte Berufe von der Umsatzsteuer befreit, wenn sie unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Dazu zählen beispielsweise freiberufliche Tätigkeiten wie Ärzte, Rechtsanwälte, Steuerberater, aber auch Künstler und Journalisten. Diese Berufe dürfen im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr einen Umsatz von 50.000 Euro nicht überschreiten, um von der Umsatzsteuer befreit zu sein. Es ist wichtig, dass die Umsatzgrenzen regelmäßig überprüft werden, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin angewendet werden kann. **
Wann ist eine Rechnung umsatzsteuerfrei?
Eine Rechnung ist umsatzsteuerfrei, wenn die erbrachte Leistung gemäß dem Umsatzsteuergesetz von der Umsatzsteuer befreit ist. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerfreie Leistung nach § 4 UStG handelt, wie beispielsweise Bildungsleistungen oder bestimmte Finanzdienstleistungen. Auch bei innergemeinschaftlichen Lieferungen oder Ausfuhrlieferungen kann die Rechnung umsatzsteuerfrei sein. Es ist wichtig, dass die Voraussetzungen für die Umsatzsteuerbefreiung genau geprüft und eingehalten werden, um keine steuerlichen Risiken einzugehen. **
Ist gebrauchte Ware aus Japan zoll- und umsatzsteuerfrei?
Nein, gebrauchte Ware aus Japan ist nicht automatisch zoll- und umsatzsteuerfrei. Die Einfuhrbestimmungen und -gebühren variieren je nach Land und Art der Ware. Es ist ratsam, sich vor dem Kauf über die spezifischen Regelungen und Kosten zu informieren. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerfrei:
-
Arzthaftung. Behandlungsfehler in der Notfallmedizin, Taschenbuch von Nadine Schönherr, GRIN, 978-3-346-52011-1Arzthaftung. Behandlungsfehler In Der Notfallmedizin, Taschenbuch Von Nadine Schönherr, Grin, 978-3-346-52011-1, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medizinrecht KommentarMedizinrecht Kommentar , Der Kommentar zum Medizinrecht nimmt zu einer Vielzahl von medizin- und gesundheitsrechtlichen Problemen Stellung, gibt Hilfen zum Gesetzesverständnis und ist im Praxisalltag, der kurzfristige und rechtssichere Entscheidungen erfordert, das Mittel der Wahl. Die klare Gliederung und inhaltliche Darstellung mit ihren umfassenden Informationen und Rechtsprechungsauswertungen sind praxisgerecht. Zusätzlich wurde das Erscheinungsbild in einem Band zur gleichbleibend guten Handhabbarkeit beibehalten. Folgende Bereiche sind kommentiert: ¿ Apotheken-, Arbeits- und Arzneimittelrecht, ¿ allgemeines Schadens- und Arzthaftungsrecht, ¿ Berufs-, Betäubungsmittel- und Embryonenschutzrecht, ¿ Gebühren-, Gendiagnostik-, Gesellschafts- und Heilmittelwerberecht, ¿ Infektionsschutzrecht, ¿ das Recht in der Insolvenz, der Krankenhausfinanzierung und der Krankenhausplanung, ¿ Medizinprodukterecht, Patienten- und Pflegeversicherungsrecht, ¿ Prozess-, Sozial-, Straf-, Transfusions- und Transplantationsrecht ¿ sowie das Wettbewerbsrecht. NEU in der 7. Auflage: ¿ Die Herausgeberschaft wird ab der 7. Auflage von Herrn Prof. Dr. Jens Prütting, LL.M.oec., übernommen ¿ Behandlung aktueller Themengebiete wie E-Rezept und Digitalisierung im Gesundheitswesen [z.B. Patienten-Daten-Schutzgesetz (PDSG) i.V.m. Digitale-Versorgung-Gesetz (DVG)] ¿ Erweiterung der in der Vorauflage neu eingeführten Kommentierung des Infektionsschutzrechts (insbesondere unter pandemischen Bedingungen) und des Psychotherapeutengesetzes ¿ Darstellung der Auswirkungen des Digital-Gesetzes (DigiG) unter weitreichender Restrukturierung des SGB V ¿ Darstellung der Neugestaltung des Personengesellschaftsrechts ab 2023 (Gesetz zur Modernisierung des Personengesellschaftsrecht - MoPeG) ¿ Umfassende Neubearbeitung des Medizinprodukterechts (Medizinprodukte-EU-AnpassG) ¿ Konsolidierung des Betreuungsrechts ¿ Gesetz zur Stärkung der Entscheidungsbereitschaft bei der Organspende ¿ Terminservice- und Versorgungsgesetz , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 20241215, Produktform: Leinen, Redaktion: Prütting, Jens, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 3500, Keyword: Apothekenrecht; Arzneimittelrecht; E-Rezept; Embryonenschutzrecht; Heilmittelwerberecht; Infektionsschutzrecht; Medizinrecht, Fachschema: Apotheke - Apotheker~Arznei / Recht, Zulassung~Arzneimittelgesetz - AMG~Medizin / Allgemeines, Einführung, Lexikon~Medizin / Recht, Kriminalität~Pharmazie~Rote Liste (Arznei)~Privatrecht~Zivilgesetz~Zivilrecht~Öffentliches Recht, Fachkategorie: Pharmazie- und Apothekenrecht~Öffentliches Recht~Medizin, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 180, Höhe: 66, Gewicht: 2368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Rechtsanwalt umsatzsteuerfrei?
Ist ein Rechtsanwalt umsatzsteuerfrei? Rechtsanwälte sind grundsätzlich von der Umsatzsteuer befreit, da ihre Leistungen als freiberufliche Tätigkeit gelten. Dies gilt jedoch nur für ihre eigentliche anwaltliche Tätigkeit, nicht für zusätzliche Dienstleistungen wie beispielsweise Beratungen in wirtschaftlichen oder steuerlichen Angelegenheiten. Es ist wichtig, dass Rechtsanwälte ihre Leistungen klar voneinander abgrenzen, um die Umsatzsteuerbefreiung nicht zu gefährden. In einigen Fällen kann es jedoch Ausnahmen geben, daher ist es ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden. **
-
Was ist umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise für bestimmte medizinische Leistungen, Bildungsdienstleistungen oder Versicherungen gelten. Unternehmen, die umsatzsteuerfreie Leistungen erbringen, sind in der Regel nicht berechtigt, die Vorsteuer aus ihren Einkäufen geltend zu machen. Es ist wichtig, die genauen Bestimmungen für die Umsatzsteuerfreiheit zu beachten, da diese je nach Land und Art der Leistung variieren können. Unternehmen sollten sich daher rechtzeitig über die steuerlichen Vorschriften informieren, um Fehler zu vermeiden. **
-
Bis wann umsatzsteuerfrei?
Die Umsatzsteuerfreiheit gilt in der Regel für Unternehmen, die unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Diese Regelung besagt, dass Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich maximal 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Bis zu diesem Betrag müssen sie keine Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, den Umsatz regelmäßig zu überprüfen, da bei Überschreiten der Grenzen die Umsatzsteuerpflicht wieder greift. Unternehmen, die die Kleinunternehmerregelung in Anspruch nehmen, sind außerdem von der Vorsteuerabzugsberechtigung ausgeschlossen. Daher sollten sie sorgfältig abwägen, ob die Umsatzsteuerfreiheit für sie vorteilhaft ist. **
-
Was bedeutet umsatzsteuerfrei?
Umsatzsteuerfrei bedeutet, dass auf die betreffende Ware oder Dienstleistung keine Umsatzsteuer erhoben wird. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerbefreite Leistung handelt, wie medizinische Dienstleistungen oder Bildungseinrichtungen. Unternehmen, die umsatzsteuerfrei agieren, müssen keine Umsatzsteuer an das Finanzamt abführen, dürfen jedoch auch keine Vorsteuer geltend machen. Es ist wichtig, die genauen Vorschriften und Bedingungen für die Umsatzsteuerfreiheit zu beachten, um keine steuerlichen Verstöße zu begehen. In einigen Fällen kann es sich lohnen, umsatzsteuerfrei zu agieren, um Wettbewerbsvorteile zu erlangen oder die Preise für Kunden attraktiver zu gestalten. **
Ähnliche Suchbegriffe für Umsatzsteuerfrei
-
Springer Arzthaftung - Mängel im Schadensausgleich? (Deutsch, Softcover, Arbeitsgemeinschaft Rechtsanwälte im Medizinrecht e.V.) (55195906)Springer Arzthaftung - Mängel im Schadensausgleich? (Deutsch, Softcover, Arbeitsgemeinschaft Rechtsanwälte im Medizinrecht e.V.) (55195906)69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
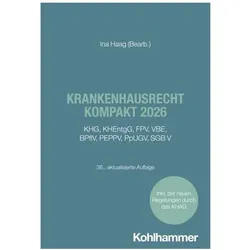
Krankenhausrecht kompakt 2026, Fachbücher von Ina HaagDas Fachbuch "Krankenhausrecht kompakt 2026" von Ina Haag bietet eine umfassende und prägnante Übersicht über die relevanten rechtlichen Rahmenbedingungen im Krankenhauswesen. Es behandelt zentrale Themen wie das Krankenhausgesetz, das Krankenhausentgeltgesetz sowie weitere wichtige Vorschriften. Mit 911 Seiten bietet das Buch eine detaillierte Analyse und praxisnahe Informationen, die sowohl für Studierende als auch für Fachkräfte im Gesundheitswesen von Bedeutung sind. Die 36. Auflage stellt sicher, dass die Inhalte auf dem neuesten Stand der Gesetzgebung sind und somit eine wertvolle Ressource für alle, die sich mit den rechtlichen Aspekten des Krankenhausbetriebs auseinandersetzen. Der kartonierte Einband sorgt für eine angenehme Handhabung und Langlebigkeit des Werkes. Dieses Buch ist ein unverzichtbares Nachschlagewerk für alle, die im Bereich Wirtschaft und Recht im Gesundheitswesen tätig sind.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Porto immer umsatzsteuerfrei?
Ist Porto immer umsatzsteuerfrei? Die Umsatzsteuer auf Porto hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort, von dem aus die Sendung versendet wird und dem Bestimmungsort. In einigen Fällen kann Porto umsatzsteuerfrei sein, wenn es sich um eine steuerfreie Lieferung handelt, zum Beispiel bei internationalen Sendungen außerhalb der EU. Es ist wichtig, die jeweiligen steuerlichen Vorschriften zu beachten, um sicherzustellen, dass die richtige Umsatzsteuer auf Porto berechnet wird. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Fehler zu vermeiden. **
-
Welche Berufe sind umsatzsteuerfrei?
"Welche Berufe sind umsatzsteuerfrei?" In Deutschland sind bestimmte Berufe von der Umsatzsteuer befreit, wenn sie unter die Kleinunternehmerregelung gemäß § 19 UStG fallen. Dazu zählen beispielsweise freiberufliche Tätigkeiten wie Ärzte, Rechtsanwälte, Steuerberater, aber auch Künstler und Journalisten. Diese Berufe dürfen im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr einen Umsatz von 50.000 Euro nicht überschreiten, um von der Umsatzsteuer befreit zu sein. Es ist wichtig, dass die Umsatzgrenzen regelmäßig überprüft werden, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin angewendet werden kann. **
-
Wann ist eine Rechnung umsatzsteuerfrei?
Eine Rechnung ist umsatzsteuerfrei, wenn die erbrachte Leistung gemäß dem Umsatzsteuergesetz von der Umsatzsteuer befreit ist. Dies kann beispielsweise der Fall sein, wenn es sich um eine steuerfreie Leistung nach § 4 UStG handelt, wie beispielsweise Bildungsleistungen oder bestimmte Finanzdienstleistungen. Auch bei innergemeinschaftlichen Lieferungen oder Ausfuhrlieferungen kann die Rechnung umsatzsteuerfrei sein. Es ist wichtig, dass die Voraussetzungen für die Umsatzsteuerbefreiung genau geprüft und eingehalten werden, um keine steuerlichen Risiken einzugehen. **
-
Ist gebrauchte Ware aus Japan zoll- und umsatzsteuerfrei?
Nein, gebrauchte Ware aus Japan ist nicht automatisch zoll- und umsatzsteuerfrei. Die Einfuhrbestimmungen und -gebühren variieren je nach Land und Art der Ware. Es ist ratsam, sich vor dem Kauf über die spezifischen Regelungen und Kosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.